
碳纤维是由有机纤维(粘胶基、沥青基、聚丙烯腈基纤维等)在1000℃以上的高温环境下裂解碳化形成的一种含碳量高于90%的无机纤维。
根据原丝种类,碳纤维主要可分为聚丙烯腈(PAN)基碳纤维、沥青基碳纤维和粘胶基碳纤维。其中,聚丙烯腈(PAN)基碳纤维占据主流地位,产量占碳纤维总量的90%以上,粘胶基碳纤维还不足1%,沥青基碳纤维约占8%。本报告仅探讨光威复材产品所属的主流聚丙烯晴基碳纤维。
参考观研天下发布《2018年中国碳纤维材料行业分析报告-市场深度分析与发展前景预测》
碳纤维具有出色的力学性能和化学稳定性,具有质量轻、高强度、高模量、导电、导热、耐高温、耐腐蚀、抗冲刷及溅射以及良好的可设计性、可复合性等一系列其他材料所不可替代的优良性能,是发展国防军工与国民经济的重要战略物资,广泛应用于军工、航空航天、体育用品、汽车工业、能源装备、医疗器械、工程机械、交通运输、建筑及其结构补强等领域。
航空航天:碳纤维应用的传统市场。采用碳纤维复合材料制造的飞机、卫星、火箭等飞行器,可大幅减轻机身重量、保证强度,大大提高燃油经济性。“一代飞机、一代材料”,机体结构复合材料化程度已被认为是飞机先进性的重要标志。
汽车:碳纤维可改善车辆的燃料效能,减少二氧化碳排放量30%。
风力发电:风力发电装备的关键部件(叶片)使用玻璃纤维复材已难以满足叶片尺寸加大对刚性的要求,一般认为当风机超过3MW、叶片长度超过40m时,碳纤维已成为必要的选择。
体育休闲:碳纤维的抗拉伸强度和抗拉伸模量利于控制制成品的力学性能和动态性能,使得碳纤维在体育休闲利于广受青睐。
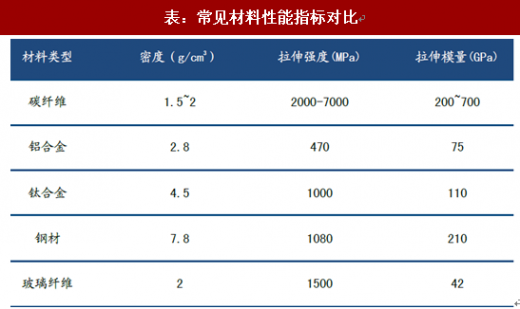
国际碳纤维的分类标准主要是依据拉伸强度和拉伸模量,业内一般采用日本东丽的分类法,我国在2001年也正式发布实施了《聚丙烯腈基碳纤维》,对国标分类标准进行了规范。

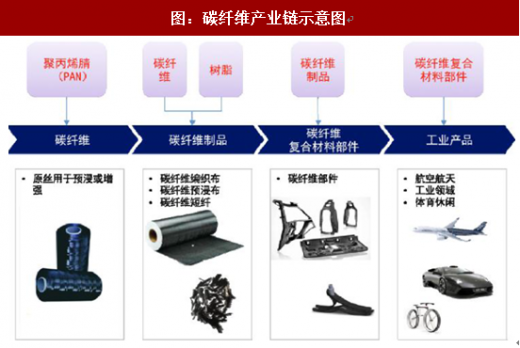
从碳纤维的产业链来看,其上游主要是原材料丙烯腈,经过一系列的聚合、纺丝、预氧化、低温碳化、高温碳化等过程后可获得碳纤维,再制成碳纤维织物、预浸料等中间制品;碳纤维经与树脂、陶瓷等材料结合,可进一步形成碳纤维复合材料,最后通过成型工艺得到下游应用所需的产品。
PAN原丝是碳纤维品质的关键,一般认为碳纤维90%的性能取决于原丝,也是碳纤维成本的主要组成部分。理论上每生产1kg碳纤维需要消耗2kg原丝,原丝占PAN基碳纤维成本的51%左右。
根据原丝种类,碳纤维主要可分为聚丙烯腈(PAN)基碳纤维、沥青基碳纤维和粘胶基碳纤维。其中,聚丙烯腈(PAN)基碳纤维占据主流地位,产量占碳纤维总量的90%以上,粘胶基碳纤维还不足1%,沥青基碳纤维约占8%。本报告仅探讨光威复材产品所属的主流聚丙烯晴基碳纤维。
参考观研天下发布《2018年中国碳纤维材料行业分析报告-市场深度分析与发展前景预测》
碳纤维具有出色的力学性能和化学稳定性,具有质量轻、高强度、高模量、导电、导热、耐高温、耐腐蚀、抗冲刷及溅射以及良好的可设计性、可复合性等一系列其他材料所不可替代的优良性能,是发展国防军工与国民经济的重要战略物资,广泛应用于军工、航空航天、体育用品、汽车工业、能源装备、医疗器械、工程机械、交通运输、建筑及其结构补强等领域。
航空航天:碳纤维应用的传统市场。采用碳纤维复合材料制造的飞机、卫星、火箭等飞行器,可大幅减轻机身重量、保证强度,大大提高燃油经济性。“一代飞机、一代材料”,机体结构复合材料化程度已被认为是飞机先进性的重要标志。
汽车:碳纤维可改善车辆的燃料效能,减少二氧化碳排放量30%。
风力发电:风力发电装备的关键部件(叶片)使用玻璃纤维复材已难以满足叶片尺寸加大对刚性的要求,一般认为当风机超过3MW、叶片长度超过40m时,碳纤维已成为必要的选择。
体育休闲:碳纤维的抗拉伸强度和抗拉伸模量利于控制制成品的力学性能和动态性能,使得碳纤维在体育休闲利于广受青睐。
资料来源:公开资料整理
国际碳纤维的分类标准主要是依据拉伸强度和拉伸模量,业内一般采用日本东丽的分类法,我国在2001年也正式发布实施了《聚丙烯腈基碳纤维》,对国标分类标准进行了规范。

资料来源:公开资料整理
从碳纤维的产业链来看,其上游主要是原材料丙烯腈,经过一系列的聚合、纺丝、预氧化、低温碳化、高温碳化等过程后可获得碳纤维,再制成碳纤维织物、预浸料等中间制品;碳纤维经与树脂、陶瓷等材料结合,可进一步形成碳纤维复合材料,最后通过成型工艺得到下游应用所需的产品。
PAN原丝是碳纤维品质的关键,一般认为碳纤维90%的性能取决于原丝,也是碳纤维成本的主要组成部分。理论上每生产1kg碳纤维需要消耗2kg原丝,原丝占PAN基碳纤维成本的51%左右。
资料来源:公开资料整理
资料来源:观研天下整理,转载请注明出处(GYZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。






