咨询热线

400-007-6266

010-86223221

我国消费者知识付费意愿较强 三四线城市或将成新流量池

         知识付费是付出资金获得信息服务的手段,随着移动互联网的发展,知识付费逐渐由终端体系化向移动端碎片化发展。知识付费平台根据内容生产方可分为PGC(专业生产内容)平台和UGC(用户生产内容)平台,强调专业性是PGC的主要特点,满足用户的个性化需求则是UGC的主要特色,两种平台各有优势。目前,PGC以得到、喜马拉雅为典型代表,UGC以知乎、分答为典型代表。

知识付费平台分类及其介绍

平台类型

模式特征

内容特征

核心优势

代表企业

PGC

主打精品化内容,运营,模式较单一

少量头部内容生产方

能够借助头部内容方获得较大用户号召力和吸引力,加深品牌印象,提高品牌溢价

得到、喜马拉雅FM、蜻蜓FM、豆瓣时间等

UGC

内容覆盖领域广泛,产品形态丰富多元

鼓励长尾内容的加入

可满足用户个性化的长尾知识需求,用户兼具生产方和消费者角色,并存在关键意见领袖上升的机会,内容生态自循环建立

知乎、分答、在行一点等

资料来源:公开资料整理

        从2020年初我国用户对知识付费产品的月均消费金额来看,消费者对知识付费产品的消费意愿强烈,且支出水平普遍较高,消费金额在100-500元的用户约33.3%,46.8%的用户每月花费500-2000元。
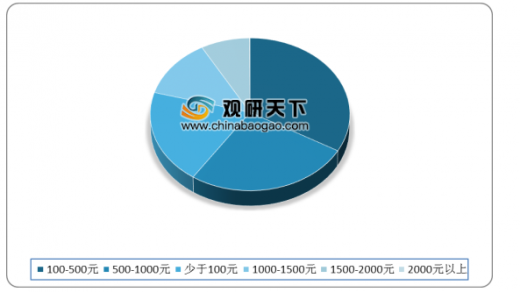
2020年初我国用户对知识付费月均消费金额分布

数据来源:iiMedia Research

         从典型的付费APP月活跃人数来看,2020年1月月活跃人数排名前三的分别是喜马拉雅、知乎和蜻蜓FM,月活跃人数依次为7990.23万人、2803.52万人、2183.28万人。
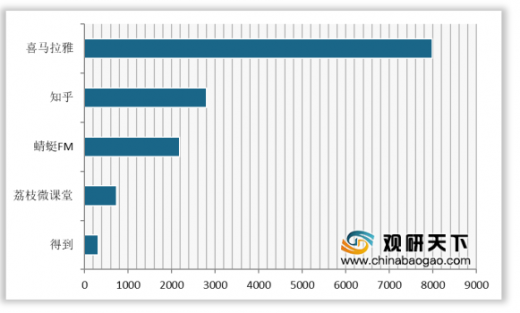
2020年1月我国知识付费典型APP月活跃人数TOP 5(单位:万人)

数据来源:iiMedia Research

         经过几年的发展,知识付费逐渐形成较为稳固的头部企业格局,新成立的知识付费平台数量减少,2019年新成立的知识付费类企业仅有5家。
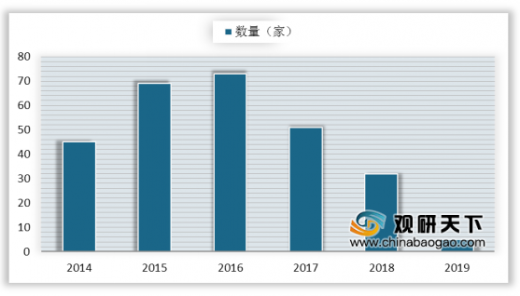
2014-2019年中国知识付费类企业成立数量

数据来源:iiMedia Research

          国主要的知识付费平台有喜马拉雅、知乎、逻辑思维、荔枝微课等,多数头部知识付费平台都获得了不少资本青睐,其中,腾讯与红杉中国称得上是知识付费企业背后最活跃的投资方,两家公司还共同投资罗辑思维。

2014-2019年知识付费投资金额TOP10

获投企业

融资时间

轮次

金额

投资方

喜马拉雅

2018.8

E轮

4.6亿美元

腾讯、高盛集团(中国)新天域资本、泛大西洋投资、春华资本华泰证券

知乎

2018.8

F轮

4.34亿美元

今日资本、腾讯、百度、快手

知乎

2018.8

E轮

2.7亿美元

今日资本、腾讯、高盛集团、阳光保险

逻辑思维

2016.12

C轮

9.6亿美元

红杉资本中国、真格基金、腾讯、英雄互娱等

知乎

2017.1

D轮

1亿美元

创新工场、启明创投、腾讯、赛富基金、搜狗

知乎

2015.11

C轮

5500万美元

创新工场、启明创投、腾讯、赛富基金、搜狗

凯叔讲故事

2019.7

C轮

5000万美元

百度、好未来、新东方等

喜马拉雅

2015.1

B轮

5000万美元

宽带资本CB、华山资本等

荔枝微课

2017.4

A轮

数千万美元

金沙江创投、高榕资本

千聊

2017.2

A+轮

数千万美元

腾讯

资料来源:公开资料整理

        作为内容赛道上的一块高地,知识付费有着上百亿的市场规模,虽然TOP3知识付费平台占据35%的产业规模,但是众多长尾参与者分享40%的市场份额,换言之,目前知识付费不存在一家独大的局面,因此其他企业仍有较大争入上游的机会。

我国知识付费产业营收规模集中度

格局

概述

头部平台

TOP3平台,收入占全行业约35%,付费用户规模超300万

腰部应用

TOP4-10玩家,收入占约25%,付费收入均高于1亿元

长尾力量

长尾参与者数量众多,营收规模占比达40%,但营收分布较为分散

资料来源:公开资料整理

         从区域分布来看,一二线是知识付费的主要战场,一线城市的知识付费人数占比约76%。但是近年来,三四线城市也在成为新崛起的流量池,或许将为知识付费发展提供新的增长空间。
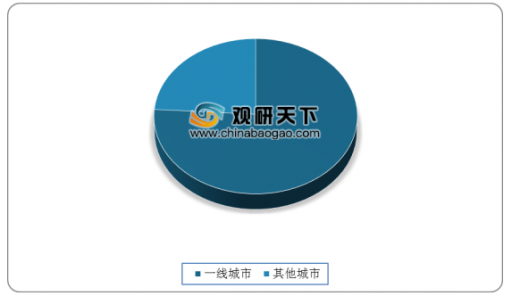
2019年我国知识付费城市比例

数据来源:iiMedia Research(TC)

          以上数据资料参考《
2020年中国知识付费行业分析报告-市场竞争格局与发展趋势预测》。

         各类行业分析报告查找请登录chinabaogao.com 或gyii.cn

  更多好文每日分享,欢迎关注公众号

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。

告别低价走量 中国云计算行业PaaS高速爆发 云出海拓展全球空间

告别低价走量 中国云计算行业PaaS高速爆发 云出海拓展全球空间

2025年全球云计算市场规模达8230亿美元,预计2029年将超过1.6万亿美元。2026年第二季度,全球云基础设施服务支出达到创纪录的1430亿美元,同比增长43%,为近八年来最高增速。

2026年09月21日
PCBA行业结构性高端紧缺 头部集中、长尾分散竞争 智能精细绿色化成主线

PCBA行业结构性高端紧缺 头部集中、长尾分散竞争 智能精细绿色化成主线

PCBA行业正在从“普涨型规模扩张”转向“结构性高端紧缺”,高端需求爆发与供给能力升级不同步,行业进入门槛抬升、分化加剧和供应链重塑阶段。

2026年09月13日
政策牵引+技术跃迁 我国SaaS行业下一程与投资地图分析

政策牵引+技术跃迁 我国SaaS行业下一程与投资地图分析

在此背景下,我国SaaS行业正从“规模扩张”转入“价值创造”,AI原生SaaS、垂直行业深耕、协同办公生态ISV、低代码平台及信创替代构成核心投资主线,而净收入留存率、现金流质量与AI的真实业务价值,则成为甄别企业长期竞争力的关键标尺。

2026年09月07日
人形机器人领跑与工业场景落地 中国物理AI行业处万亿跃迁爆发前夜 上游迎黄金窗口

人形机器人领跑与工业场景落地 中国物理AI行业处万亿跃迁爆发前夜 上游迎黄金窗口

国内政策支持力度同样空前。2026年《政府工作报告》明确提出“深化拓展‘人工智能+’,促进新一代智能终端和智能体加快推广”。具身智能已入列国家“十五五”规划纲要重点战略布局的六大未来产业之一。上海“十五五”规划明确提出构建“芯—模—云”生态体系,重点发展具身智能,攻坚长程规划、灵巧操作等大小脑核心算法,构建高因果性与物

2026年09月05日
政策与资本双重变局 AI Agent行业进入价值兑现洗牌期 企业级确定性凸显、垂直深入加速

政策与资本双重变局 AI Agent行业进入价值兑现洗牌期 企业级确定性凸显、垂直深入加速

2026年,AI Agent(智能体)完成了从“技术演示”到“商业化交付”的跨越。政策首提、资本进场、巨头混战与创业公司生死竞速交织,“智能体元年”的喧嚣正在被真金白银的商业化考验所取代。

2026年09月01日
算力决定上限、场景决定下限:我国AI Agent行业产业链深度解析

算力决定上限、场景决定下限:我国AI Agent行业产业链深度解析

当前,产业链正处于从“技术驱动”向“场景驱动”切换的关键期:上游模型和算力的进展仍是主要推动力,但价值分配已开始向下游拥有场景和数据的企业倾斜。智能客服、AI编程等场景率先形成商业闭环,个人助理和则处于从“可演示”到“可交付”的过渡阶段。

2026年09月01日
我国AI Agent行业区域集聚与分层分化格局清晰 企业竞争逐步转向综合实力较量

我国AI Agent行业区域集聚与分层分化格局清晰 企业竞争逐步转向综合实力较量

当前市场竞争逐步摆脱单一产品比拼,转向“技术+场景落地+生态整合”的综合实力较量。技术壁垒、数据资源、资本投入、政策引导、生态建设等多重因素,深刻影响行业集中度走势。未来行业优胜劣汰节奏持续推进,整体将朝着合规化运营、垂直化深耕、生态化协同的方向稳步发展。

2026年09月01日
AI绘画行业:从流量尝鲜到生产力工具,垂直场景落地成竞争焦点

AI绘画行业:从流量尝鲜到生产力工具,垂直场景落地成竞争焦点

应用层面,广告营销、游戏美术、电商视觉等B端场景付费意愿增强,行业商业化重心正从C端尝鲜向企业级服务迁移。与此同时,多模态实时生成、专业工作流集成、版权合规治理以及国产自主生态构建,正成为驱动行业下一阶段增长的核心主线。

2026年08月24日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部